AI的尽头是电力!在线配资炒股
这绝非一句口号,而是正在发生的现实。
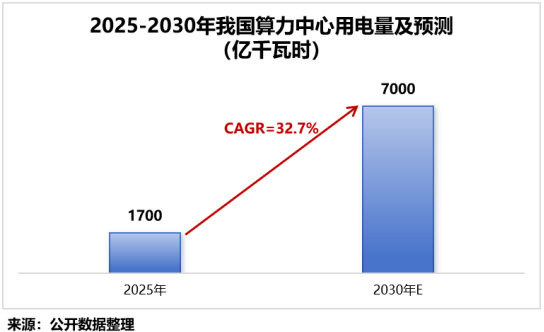
来看一组数据:2025年,我国算力中心用电量已达到1700亿千瓦时,占社会总用电量的1.6%;预计到2030年,这一数字将突破7000亿千瓦时,占比也将提升至5%以上。
更直观的感受来自AI大模型的“胃口”。
2024年初,我国日均Token调用量不过1000亿次;2025年底,这一数字已攀升至100万亿次;到2026年3月,更是直接突破140万亿次的大关。
要知道,每一次调用的背后,都是成千上万张GPU在毫秒间疯狂运转、吞电吐热。
那么,谁有望为AI“保电护航”呢?
华电能源,浮出水面。
这家公司成立于1993年,以火力发电起家;历经资产重组后,现已形成“发电、供热、煤炭”协同发展的业务格局。
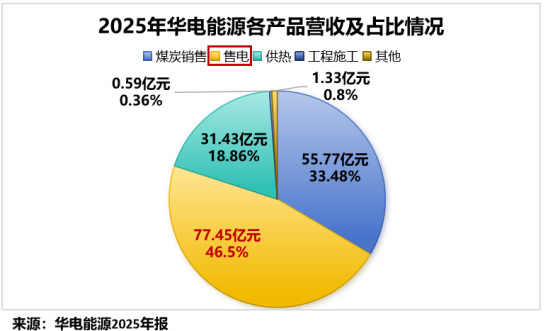
数据显示,2025年,公司电力、煤炭、供热三大业务分别实现营收77.45亿元、55.77亿元、31.43亿元,合计占总营收的98.84%。
其中,电力业务以46.5%的占比稳居公司第一大收入来源。
那么,华电能源的底气从何而来?
第一,发电规模。
作为黑龙江省最大的热电联产企业,华电能源可控发电装机容量达641.2万千瓦,占全省统调煤电装机的31.75%。
这就意味着,在黑龙江省每三度统调煤电里,就有一度是华电能源发出来的。
装机规模摆在那儿,电力输出自然不会掉链子。
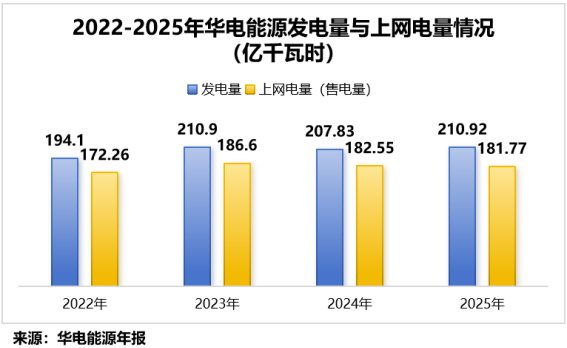
2025年,公司完成发电量210.92亿千瓦时,上网电量(售电量)181.77亿千瓦时,机组平均利用小时达3289小时。
规模领先的同时,煤电资产也在加速迭代升级。
目前,公司正按项目节点推动哈尔滨第三发电厂66万千瓦、富拉尔基发电厂2×66万千瓦“上大压小”热电联产项目。
通过“新建大机组,关停小机组”的产能置换,公司有望降低供电煤耗,提升机组运行的灵活性与环保水平。
第二,煤矿资源。
AI数据中心对电力的要求不仅是“够用”,更是“稳用”。
一台数据中心机柜一旦断电,轻则算力中断、模型训练功亏一篑,重则设备受损、数据丢失,损失数以千万计。
因此,算力中心对电力的核心诉求是“全天候、不间断、可预期”,而这对发电企业的燃料保障能力提出了极高要求。
华电能源恰恰在这方面握有一张“底牌”——优质的煤矿资源。
公司所属的山西肖家洼煤矿,井田面积达58.58km²,地质资源量11.82亿吨,可采储量7.01亿吨,核定产能为1200万吨/年。
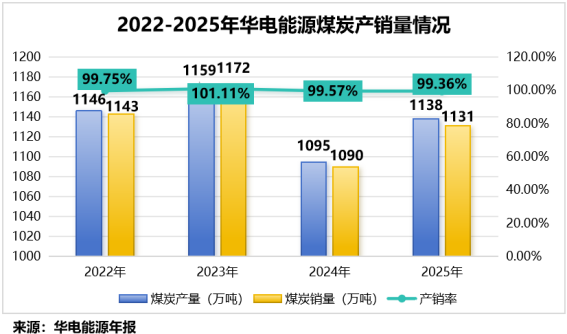
2025年,公司煤炭产量达到1138万吨,已连续8年突破1000万吨大关;销量达1131万吨,同比增长3.78%;产销率连续多年保持在99%以上。
这座煤矿,不仅是机组“不断供”的底气所在,更是公司利润的“压舱石”。
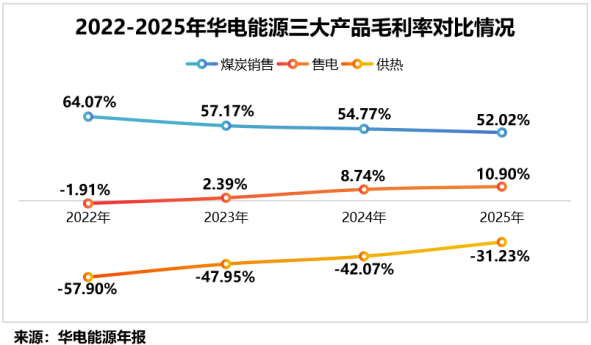
2022-2025年,公司煤炭业务毛利率虽呈现下滑趋势,但仍处于行业较高水平,高达52.02%,远超售电与供热业务。
第三,成本管控。
发电企业的竞争,表面看是规模和资源的比拼,归根结底是成本管控能力的较量。
尤其是在AI算力用电需求持续攀升的背景下,谁能把成本压得更低,谁就能在竞价中占据主动。
华电能源打出的关键一招,就是燃料成本的精细化管控。
一方面,通过提高长协煤合同兑现率、积极争取合同增量。
截至2025年末,公司长协煤覆盖率已由原来的82.94%提升至90.91%,可有效减少市场煤价波动对燃料成本的影响。
另一方面,灵活运用“冬煤夏储、淡储旺用”策略。
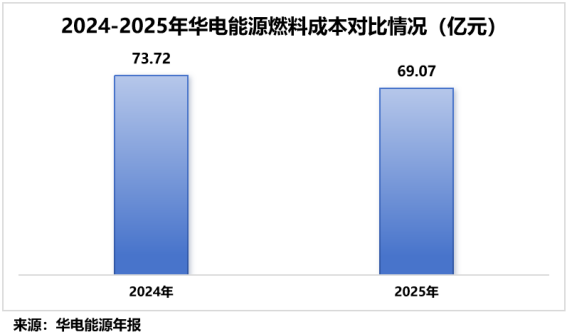
2025年,公司入厂标煤单价每吨比2024年便宜61.42元,仅此一项就节约燃料成本达5.24亿元,从而带动全年燃料成本同比降低6.31%至69.07亿元。
成本管控的成果,最终体现在盈利能力的修复上。
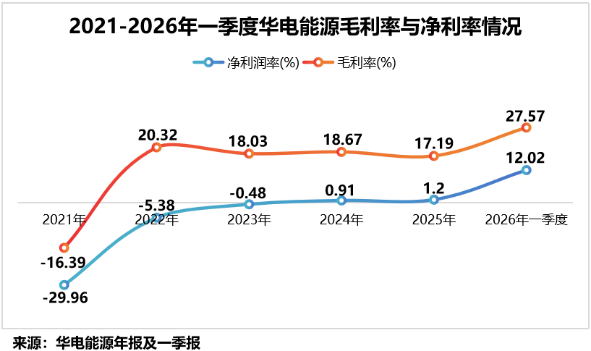
2025年,公司整体毛利率达17.19%,净利润率同步修复至1.2%;进入2026年一季度,公司整体毛利率跃升至27.57%,净利润率也大幅攀升至12.02%。
不过,华电能源并没有看上去那么从容。
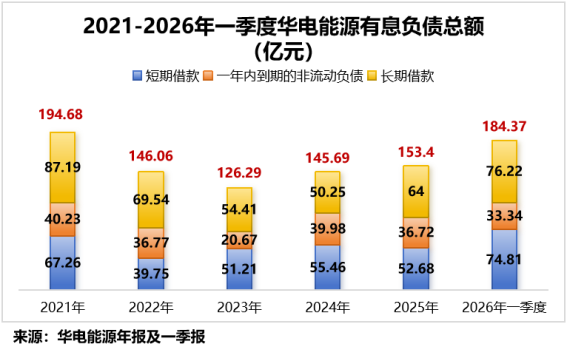
从债务结构看,2026年一季度,公司短期借款加上一年内到期的非流动负债,合计短期有息负债已达108.15亿元,而货币资金只有50.1亿元,现金短债比仅0.46。
这意味着,公司账上每一块钱的现金,对应着超过两块钱的短期债务,对外部融资环境的依赖度相对较高。
与此同时,公司长期借款亦在增长。截至2026年一季度末,公司长期借款加上短期有息负债,有息负债总额已接近185亿元。
写在最后!
在AI算力爆发的背景下,华电能源手握规模、资源和成本三重优势,看似是这场电力盛宴中最从容的玩家。
但拨开表象,高企的负债与承压的流动性,才是这家公司更为真实的财务底色。
对华电能源而言,在点亮AI算力世界之前,它更需证明的是自身财务结构的稳健。
毕竟在线配资炒股,只有先稳住脚下的基石,才能接住时代的馈赠!
168配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京指数
热点资讯